14/05/2025
En el dinámico mundo empresarial, la correcta gestión y presentación de los libros contables no es solo una buena práctica administrativa, sino una obligación legal ineludible. Desde la pequeña empresa hasta la gran corporación, la contabilidad es el pilar que sostiene la transparencia financiera y el cumplimiento normativo. Ignorar estas responsabilidades puede acarrear serias sanciones y comprometer la viabilidad de cualquier negocio. A continuación, desglosaremos en detalle quiénes deben exhibir y legalizar estos documentos cruciales, los plazos a respetar y las implicaciones de no hacerlo.

La contabilidad, más allá de ser un registro de transacciones, es una herramienta estratégica que proporciona una imagen fiel de la situación económica de una empresa. Permite tomar decisiones informadas, planificar el futuro y generar confianza con inversores, clientes y, por supuesto, las autoridades fiscales. Mantener los libros en orden es, por tanto, una inversión en la salud y el futuro de tu negocio.
- ¿Quiénes Están Obligados a Presentar y Exhibir Libros Contables?
- La Exhibición de Libros ante Autoridades Competentes
- La Importancia Vital de los Libros Contables para la Gestión Empresarial
- La Legalización de los Libros Contables: Un Paso Obligatorio
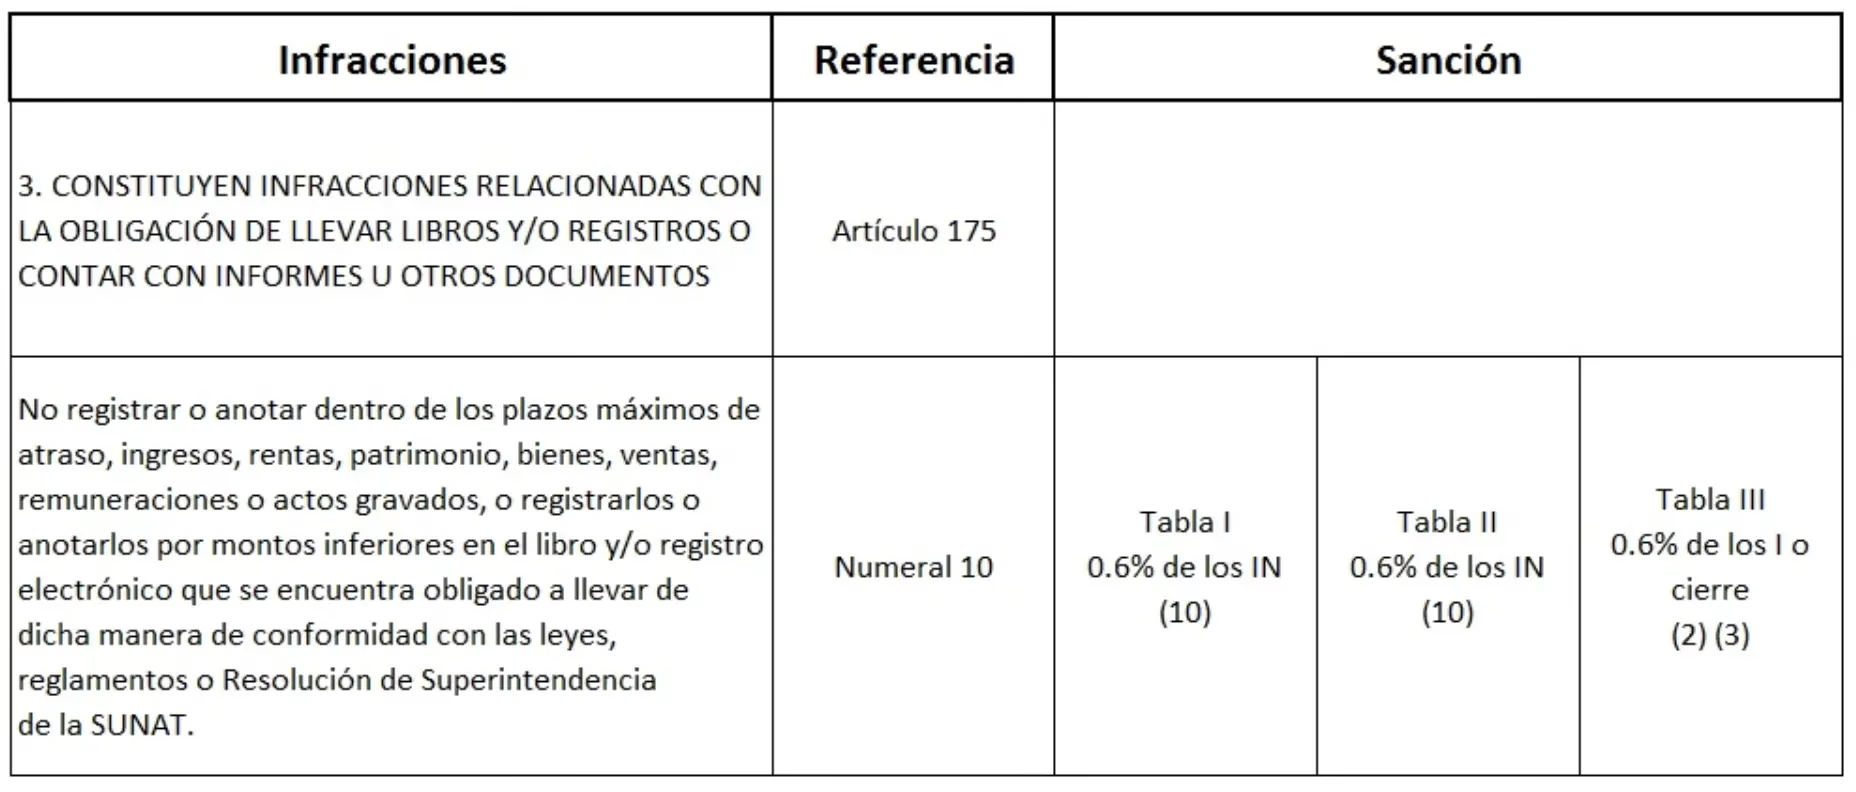
- Consecuencias del Incumplimiento: Un Costo Elevado
- Conservación de los Libros Contables: Un Deber a Largo Plazo
- Preguntas Frecuentes
- Conclusión
¿Quiénes Están Obligados a Presentar y Exhibir Libros Contables?
La obligación de llevar y presentar libros contables recae sobre un amplio espectro de entidades y personas. En esencia, todos los empresarios, sin importar su tamaño o el sector en el que operen, están sujetos a esta normativa. Esta universalidad subraya la importancia de la transparencia y el control en la actividad económica.
Específicamente, las figuras que deben cumplir con esta obligación incluyen:
- Comerciantes o Contribuyentes: Cualquier entidad o persona que realice actividades comerciales y sea considerada contribuyente.
- Empresas y Personas Obligadas a Llevar Contabilidad: Esto abarca desde sociedades mercantiles hasta ciertos tipos de empresarios individuales.
- Sujetos Obligados a Formular Contabilidad conforme al Código de Comercio: La legislación mercantil establece claramente quiénes deben llevar un registro contable formal.
- Empresarios Individuales: Incluso si no están obligados a inscribirse en el Registro Mercantil, deben llevar su contabilidad conforme a las normas del Código de Comercio si están sujetos al Impuesto sobre la Renta de las Personas Físicas en el régimen de estimación directa.
- Sociedades Mercantiles: Todas las sociedades, como las Sociedades Anónimas o Limitadas, que estén inscritas en el Registro Mercantil.
- Otras Entidades: Aquellas inscritas en el Registro Mercantil en virtud de disposiciones específicas, como la Ley de Ordenación del Comercio Minorista u otras normativas legales.
Esta obligación es crucial para evitar errores en la gestión fiscal y para cumplir con las disposiciones legales estipuladas por las autoridades competentes. La ausencia de estos registros puede resultar en graves problemas legales y financieros, ya que impiden a las autoridades verificar la veracidad de las operaciones declaradas.
La Exhibición de Libros ante Autoridades Competentes
Una de las situaciones más comunes donde se exige la presentación de los libros contables es durante un proceso de fiscalización o inspección por parte de las autoridades tributarias. En Colombia, por ejemplo, la Dirección de Impuestos y Aduanas Nacionales (DIAN) es la entidad que suele solicitarlos.
Cuando la Administración Tributaria, como la DIAN, ordena la exhibición de los libros de contabilidad, el contribuyente o la empresa no puede negarse a esta solicitud. Hacerlo se considera un incumplimiento grave que conlleva multas o sanciones significativas. La finalidad de esta exhibición es permitir a la autoridad confrontar los hechos registrados en la contabilidad con la información que ellos ya poseen, garantizando la veracidad de las declaraciones fiscales.
Plazos para la Exhibición de los Libros de Contabilidad
Los términos para la exhibición de los libros contables están claramente definidos por la normativa. Es fundamental conocerlos para evitar sanciones por extemporaneidad:
| Tipo de Solicitud | Plazo para Exhibición |
|---|---|
| Solicitud escrita por la Administración Tributaria | Hasta cinco (5) días hábiles, contados a partir de la fecha de solicitud. |
| Solicitud enviada por correo | Ocho (8) días hábiles, contados a partir de la fecha de introducción al correo de la solicitud. |
| Práctica de pruebas en solicitudes de devolución del impuesto sobre las ventas (IVA) | A más tardar el día hábil siguiente al de la fecha de solicitud escrita. |
Si el contribuyente no exhibe la contabilidad en los términos señalados, se le impondrá la sanción correspondiente por libros de contabilidad. La exhibición puede ser exigida en el curso de una inspección contable o en cualquier otra diligencia adelantada por la autoridad dentro de un proceso de fiscalización.
¿Cómo y Dónde Exhibir los Libros de Contabilidad?
La forma de exhibición se ha modernizado con el tiempo. Los libros pueden ser presentados de distintas maneras:
- Físicamente: Imprimiéndolos y entregándolos directamente al funcionario responsable.
- Electrónicamente: Exportándolos en medios electrónicos como archivos Excel o PDF y entregando una copia digital al funcionario.
En cuanto al lugar, los libros de contabilidad deben ser exhibidos en las oficinas del contribuyente. Esta disposición facilita el proceso de revisión y auditoría por parte de la autoridad, al tiempo que permite al contribuyente tener acceso a sus propios registros durante la diligencia.
La Importancia Vital de los Libros Contables para la Gestión Empresarial
Más allá de la obligación legal, llevar una contabilidad ordenada y actualizada es fundamental para la salud y el crecimiento de cualquier empresa. Proporciona una visión clara y precisa de la situación económica, facilitando la toma de decisiones estratégicas y fortaleciendo la confianza con terceros.
Tipos de Libros Contables Obligatorios
La normativa exige la preparación y legalización de varios tipos de libros contables, cada uno con una función específica en el registro de las operaciones empresariales:
- Libro Diario: Es el pilar de la contabilidad. En él se registra cada transacción económica que se lleva a cabo, de forma cronológica. Cada movimiento, ya sean compras, ventas, inversiones o pagos, debe documentarse con la fecha, el concepto y el importe correspondiente, reflejando con precisión la actividad diaria de la empresa.
- Libro de Inventarios y Cuentas Anuales: Fundamental para la consolidación financiera a nivel anual. Contiene un balance inicial detallado, balances trimestrales de sumas y saldos, y un inventario final que incluye las cuentas anuales. Estas cuentas no solo reflejan el estado financiero de la empresa, sino que también proporcionan datos esenciales como el estado de ingresos y pérdidas, y los cambios en el patrimonio neto. Este libro es clave para la presentación de la imagen fiel de la empresa.
- Libro de Actas: Crucial para las sociedades mercantiles, este libro documenta todas las decisiones y deliberaciones que ocurren en las juntas generales de socios o accionistas y otros órganos colegiados de la sociedad. Es vital para asegurar la transparencia en la toma de decisiones y mantener un registro formal de todas las resoluciones adoptadas por la empresa, desde la aprobación de cuentas hasta cambios en la administración.
- Libro Registro de Socios o de Acciones Nominativas: Obligatorio para sociedades que emiten acciones o participaciones nominativas, registrando la identidad de los socios o accionistas y la titularidad de sus participaciones.
- Libro Registro de Contratos entre el Socio Único y la Sociedad: Específico para sociedades unipersonales, donde se registran todos los contratos celebrados entre el socio único y la sociedad para evitar conflictos de interés.
Además de estos, los empresarios pueden llevar y legalizar voluntariamente libros auxiliares y cualesquiera otros que utilicen en el ámbito de su actividad, lo que puede ser útil para una gestión más detallada y para fines de auditoría interna o externa.
La Legalización de los Libros Contables: Un Paso Obligatorio
La legalización de los libros contables es el proceso mediante el cual se depositan los contenidos contables en el Registro Mercantil para su custodia y consulta pública. Este paso es fundamental para dotar de validez y fehacencia a los registros contables, impidiendo su posterior modificación.
Esta obligación afecta a todas las figuras mercantiles previamente mencionadas, incluyendo empresarios individuales en estimación directa y cualquier sociedad mercantil inscrita en el Registro.
¿Cuándo y Cómo Hay que Presentar los Libros Contables para su Legalización?
El plazo para la legalización de los libros contables es de cuatro meses contados desde el cierre del ejercicio social. Por ejemplo, si el ejercicio fiscal de una empresa cierra el 31 de diciembre, tendrá hasta el 30 de abril del año siguiente para legalizar sus libros. En el caso de las entidades de capital, el administrador dispone de 4 meses desde el cierre del ejercicio para formular las cuentas anuales, y una vez formuladas, hay un plazo de 30 días para depositarlas en el Registro Mercantil correspondiente.
Desde el año 2013, la presentación de los libros para su legalización es obligatoria por medios telemáticos. Esto agiliza el proceso y garantiza la seguridad de la información. La legalización consiste en el sellado electrónico de los libros, certificando electrónicamente su intervención mediante un código de validación, lo que asegura que su contenido no pueda modificarse con posterioridad.
Consecuencias del Incumplimiento: Un Costo Elevado
No cumplir con la obligación de legalizar los libros contables o no exhibirlos cuando son requeridos puede tener serias repercusiones para la empresa. Las consecuencias pueden ser tanto económicas como operativas:
- Sanciones Monetarias: Las empresas que no mantengan sus registros actualizados y legalizados enfrentan multas considerables que pueden oscilar entre los 150 y hasta 600.000 euros, dependiendo de la gravedad y la recurrencia del incumplimiento.
- Dificultades en Inspecciones y Procesos Judiciales: La falta de libros contables en orden dificulta la defensa de las operaciones de la empresa en casos de inspecciones fiscales o procedimientos judiciales. Sin registros fiables, la empresa puede quedar expuesta a interpretaciones desfavorables por parte de las autoridades o tribunales.
- Pérdida de Oportunidades de Negocio: El incumplimiento puede llevar a la exclusión de procesos de licitación pública, ya que la solvencia y transparencia contable son requisitos comunes. También puede impedir el acceso a determinadas subvenciones o ayudas públicas.
- Ajustes Fiscales Adversos: Durante una auditoría, no tener los libros contables en orden complica la demostración de la situación económica de la empresa, pudiendo llevar a ajustes fiscales desfavorables que incrementen la carga tributaria.
Es evidente que los riesgos asociados al incumplimiento son significativos y pueden poner en peligro la continuidad del negocio.
Conservación de los Libros Contables: Un Deber a Largo Plazo
Además de la exhibición y legalización, el Código de Comercio exige que los libros contables, junto con toda la documentación y justificantes relativos a la actividad económica, se conserven debidamente ordenados durante un periodo de seis años. Este plazo se cuenta desde el último asiento anotado en el libro, garantizando que la información esté disponible para cualquier revisión o auditoría futura.
Preguntas Frecuentes
- ¿Qué sucede si no presento los libros contables a tiempo?
- El incumplimiento de los plazos legales de presentación o legalización puede acarrear sanciones monetarias significativas y afectar la capacidad de la empresa para participar en licitaciones públicas o solicitar subvenciones. También puede generar desconfianza en inversores y socios.
- ¿Es necesario que todas las empresas presenten los mismos libros contables?
- Básicamente, todas las empresas deben llevar y presentar al menos el libro diario, de inventarios y cuentas anuales. Sin embargo, dependencias y actividades específicas, así como la forma jurídica de la empresa (sociedad, empresario individual, etc.), pueden exigir registros adicionales como el libro de actas, libro registro de socios o libro de contratos con el socio único.
- ¿Cómo afecta la falta de libros contables en una auditoría?
- No tener los libros contables en orden durante una auditoría complica enormemente la demostración de la situación económica y financiera de la empresa, pudiendo llevar a la emisión de una opinión negativa por parte del auditor, a ajustes fiscales adversos y a la invalidación de operaciones, con las consiguientes sanciones.
- ¿Quién puede ayudarme a manejar estos temas contables?
- Es altamente recomendable buscar ayuda profesional. Asesores especializados en derecho mercantil y contabilidad pueden ofrecer el asesoramiento necesario para gestionar tus obligaciones contables y asegurar que tus registros cumplan con todas las normativas vigentes, evitando errores y posibles sanciones.
Conclusión
Las obligaciones de exhibición y legalización de los libros contables son pilares fundamentales para la transparencia y el cumplimiento legal de cualquier empresa. Mantener estos registros ordenados, actualizados y presentados en tiempo y forma no solo evita costosas sanciones, sino que también proporciona una base sólida para la planificación estratégica, la gestión empresarial eficiente y la generación de confianza con todos los agentes económicos. No subestimes la importancia de esta tarea; es una inversión en la estabilidad y el futuro de tu negocio. Ante cualquier duda o para asegurar el cumplimiento riguroso, no dudes en contactar a profesionales calificados que te guíen en este proceso esencial.
Si quieres conocer otros artículos parecidos a Libros Contables: Obligación de Exhibición y Legalización puedes visitar la categoría Librerías.