28/07/2026
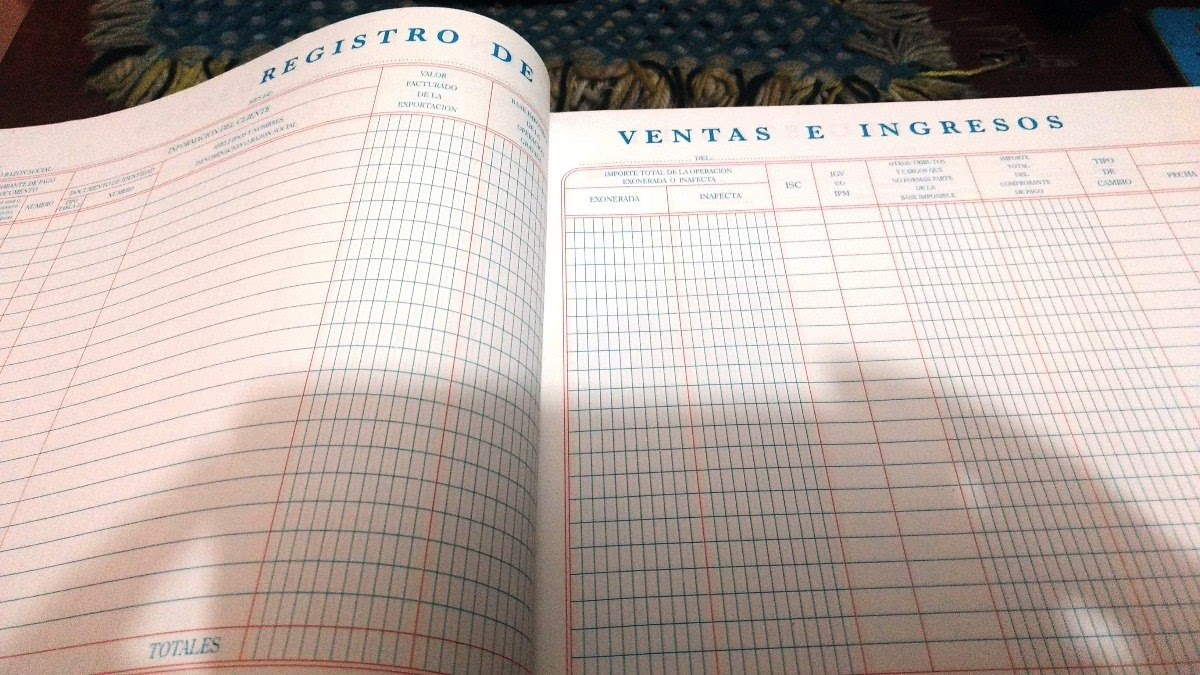
Los libros oficiales de registro son, sin lugar a dudas, herramientas fundamentales y obligatorias en la gestión contable y fiscal de cualquier empresa. Su existencia y correcta llevanza son un requisito indispensable para todas aquellas entidades sujetas a la normativa fiscal y mercantil de un país. A través de estos documentos, se registra meticulosamente cada operación económica y financiera, permitiendo un control exhaustivo y preciso de las actividades empresariales. Son la columna vertebral que sostiene la transparencia y la legalidad de las operaciones, ofreciendo una visión clara de la salud financiera de la organización.
- ¿Qué Implican los Libros Oficiales de Registro?
- Tipos Fundamentales de Libros Oficiales y su Contenido
- La Finalidad Esencial de los Libros de Registro
- Requisitos Legales y la Importancia de un Libro de Registro Actualizado
- Tipos Adicionales de Libros de Registro Comunes
- Tabla Comparativa de Libros Oficiales Clave
- Preguntas Frecuentes sobre los Libros de Registro
¿Qué Implican los Libros Oficiales de Registro?
Los libros oficiales de registro abarcan diversas categorías, cada una con un propósito específico pero interconectado, garantizando una visión integral de la empresa. Su correcta gestión es un indicador de la seriedad y el buen gobierno corporativo.
Definición de Libros Contables
Los libros contables son el corazón de la información financiera de una empresa. En ellos se asientan todas las operaciones económicas y financieras, desde las más simples hasta las más complejas. Son cruciales para llevar un control riguroso de ingresos, gastos, activos y pasivos. Más allá de ser un simple registro, constituyen la base para la elaboración de los estados financieros, como el balance de situación y la cuenta de resultados, y son la fuente principal de información para las autoridades fiscales. Su precisión es vital para la toma de decisiones estratégicas y la evaluación del rendimiento económico.
Importancia del Libro de Inventario y Cuentas Anuales
Dentro de los libros contables, el Libro de Inventario y Cuentas Anuales destaca por su relevancia. Este libro es el reflejo fiel del patrimonio de la empresa en un momento determinado. En él se registran detalladamente todos los activos (bienes y derechos), pasivos (obligaciones y deudas) y el patrimonio neto de la empresa, así como los resultados obtenidos a lo largo del ejercicio económico. Su contenido es fundamental para la elaboración de las cuentas anuales, que son el resumen de la actividad económica y financiera de la empresa durante un año. Estas cuentas deben ser presentadas a las autoridades fiscales y mercantiles, siendo una carta de presentación de la solvencia y viabilidad del negocio.
Función de los Libros Mercantiles
Los libros mercantiles se centran en las operaciones relacionadas directamente con la actividad comercial de la empresa. Son obligatorios para aquellas entidades que se dedican a la compra y venta de bienes y servicios. En ellos se documenta toda la información vinculada a los contratos comerciales, las actas de asamblea de socios, la estructura de la sociedad y, en general, todas las operaciones que configuran la vida mercantil de la empresa. Su propósito es garantizar la legalidad y transparencia de las relaciones comerciales y societarias, sirviendo como prueba documental ante cualquier eventualidad.
Relevancia de los Libros Fiscales
Los libros fiscales son el nexo entre la empresa y la administración tributaria. Su función principal es registrar todas las operaciones que tienen implicaciones en materia de impuestos y obligaciones fiscales. Son indispensables para llevar un control adecuado de los impuestos pagados y retenidos, así como para la correcta presentación de las declaraciones tributarias. La información contenida en estos libros es la base sobre la cual se calcula la carga impositiva de la empresa y se asegura el cumplimiento de las normativas fiscales, evitando así posibles sanciones o inconvenientes con las autoridades.
Tipos Fundamentales de Libros Oficiales y su Contenido
Adentrémonos en el detalle de los libros más comunes y su estructura, comprendiendo qué tipo de información específica albergan.
Libros Contables: El Corazón Financiero
Registro de Operaciones
El registro de operaciones es la función primordial de los libros contables. Cada transacción, desde una pequeña compra de material de oficina hasta una gran venta de productos, debe ser asentada de forma clara y concisa. Esto incluye compras, ventas, pagos a proveedores, cobros de clientes, movimientos bancarios, entre otros. Este registro cronológico y detallado permite a la empresa tener un control absoluto sobre su flujo de efectivo y sus obligaciones, facilitando la auditoría interna y externa.
Balance de Comprobación
El balance de comprobación es un estado intermedio que se genera a partir de los registros contables. Muestra el saldo de todas las cuentas de la empresa (activo, pasivo, patrimonio neto, ingresos y gastos) en un momento dado. Su objetivo principal es verificar la igualdad entre los débitos y los créditos, asegurando que no existan errores aritméticos en la contabilización de las operaciones. Es una herramienta fundamental para la preparación de los estados financieros finales, ya que si el balance de comprobación no cuadra, los estados financieros resultantes tampoco serán correctos.
Estado de Resultados (Cuenta de Pérdidas y Ganancias)
El estado de resultados, también conocido como cuenta de pérdidas y ganancias, es un informe financiero que detalla los ingresos, los gastos y el beneficio o pérdida neta de una empresa durante un periodo contable específico (generalmente un trimestre o un año). Este estado es crucial para evaluar la rentabilidad del negocio, identificar áreas de mejora en la gestión de costes y analizar el desempeño financiero general. Proporciona información vital para inversores, acreedores y la propia gerencia para la toma de decisiones estratégicas.
Libro Diario
El libro diario es el registro primario y cronológico de todas las operaciones económicas de la empresa. Cada transacción se anota día a día, indicando la fecha, las cuentas afectadas (debe y haber) y una breve descripción de la operación. Es el punto de partida de todo el proceso contable, y de él se derivan los asientos que luego se trasladan al Libro Mayor. Su meticulosidad es clave para reconstruir cualquier operación y asegurar la trazabilidad de la información financiera.
Libro de Inventario y Cuentas Anuales: La Radiografía Patrimonial
Contenido del Inventario
El inventario es un listado detallado de todos los bienes, derechos y obligaciones de la empresa. En este documento se especifica la descripción de cada elemento, su valor contable y, en el caso de activos físicos, su ubicación. Es una fotografía del patrimonio de la empresa en un momento determinado, generalmente al inicio y al cierre de cada ejercicio. Un inventario preciso es fundamental para determinar el valor real de la empresa y para la correcta elaboración de las cuentas anuales.

Elaboración de las Cuentas Anuales
Las cuentas anuales son un conjunto de informes financieros que reflejan la imagen fiel de la situación económica y financiera de la empresa al cierre de un ejercicio. Comprenden el balance de situación (activos, pasivos y patrimonio neto), la cuenta de pérdidas y ganancias (ingresos y gastos), el estado de cambios en el patrimonio neto y el estado de flujos de efectivo. Su elaboración es un proceso complejo que requiere el correcto registro de todas las operaciones a lo largo del año. Son la culminación del proceso contable y la información más importante para terceros interesados.
Presentación de la Memoria
La memoria es un documento explicativo que acompaña a las cuentas anuales. Su objetivo es ampliar y complementar la información contenida en el resto de los estados financieros, haciendo que sean más comprensibles. En la memoria se detallan las políticas contables adoptadas, se explican partidas significativas del balance y la cuenta de resultados, se informan sobre riesgos y contingencias, y se relatan hechos relevantes ocurridos durante el ejercicio que puedan afectar la situación de la empresa. Es un componente esencial para proporcionar una visión completa y contextualizada de la empresa.
Legalidad del Libro
Para que el Libro de Inventario y Cuentas Anuales sea considerado válido y tenga plena fuerza legal, debe cumplir con una serie de requisitos formales y materiales. Debe ser llevado de forma ordenada y sistemática, siguiendo un sistema de contabilidad generalmente aceptado. Además, en muchas jurisdicciones, requiere ser legalizado, sellado o presentado ante un registro mercantil o autoridad competente. La firma del representante legal de la empresa es también un requisito indispensable, validando la información contenida y haciéndola susceptible de ser auditada o requerida por las autoridades fiscales o judiciales.
Libros Mercantiles: El Marco Legal de la Actividad
Registro de Contratos
El registro de contratos en los libros mercantiles es vital para documentar formalmente todos los acuerdos comerciales que la empresa establece. Esto incluye contratos de compraventa, arrendamiento, prestación de servicios, préstamos, entre otros. Este registro no solo proporciona un control interno de las obligaciones y derechos derivados de cada acuerdo, sino que también sirve como prueba documental en caso de litigios o disputas, garantizando la seguridad jurídica de las operaciones.
Actas de Asamblea
Las actas de asamblea son documentos que registran las decisiones tomadas por los socios o accionistas en las reuniones de la asamblea general. Estas actas deben reflejar con exactitud los puntos del orden del día, los debates, las votaciones y los acuerdos alcanzados. Son fundamentales para dejar constancia legal de las decisiones trascendentales que afectan a la empresa, como la aprobación de cuentas, el nombramiento de administradores o las modificaciones estatutarias, y son un requisito legal ineludible en la mayoría de las legislaciones.
Libro de Socios
El libro de socios, también conocido como libro registro de socios o acciones, es un registro detallado de todas las personas o entidades que poseen participación en el capital social de la empresa. Incluye información como el nombre completo, la dirección, el número de identificación, el número de participaciones o acciones que posee cada socio, y las fechas de adquisición o transmisión. Este libro es fundamental para mantener un control actualizado de la composición societaria, los derechos de voto y el cumplimiento de las obligaciones legales relacionadas con la titularidad de las participaciones.
Libro de Actas
El libro de actas, más allá de las asambleas de socios, se utiliza para registrar las reuniones y decisiones de otros órganos de gobierno de la empresa, como el consejo de administración, la junta directiva o comités específicos. En él se asientan los acuerdos adoptados, las discusiones y cualquier otro hecho relevante que surja en estas reuniones. Es una herramienta clave para la gobernanza corporativa, garantizando la transparencia y la trazabilidad de las decisiones ejecutivas y de gestión.
Libros Fiscales: El Vínculo con el Estado
Registro de Impuestos
El registro de impuestos en los libros fiscales es una función crítica que permite a la empresa llevar un control exhaustivo de todas sus obligaciones tributarias. Esto incluye el registro de impuestos pagados (como el Impuesto sobre Sociedades) y los impuestos retenidos (como el IRPF de nóminas o el IVA soportado y repercutido). Este control detallado es esencial para la preparación de las declaraciones tributarias y para asegurar que la empresa cumple puntualmente con sus responsabilidades fiscales, evitando multas o recargos.
Declaraciones Tributarias
Las declaraciones tributarias son los documentos mediante los cuales la empresa informa a las autoridades fiscales sobre su actividad económica y los impuestos que le corresponden. Estas declaraciones se presentan periódicamente (mensual, trimestral o anualmente, según el tipo de impuesto y la normativa). La información de los libros fiscales es la base para rellenar estas declaraciones con precisión, y su correcta presentación es un pilar fundamental para el cumplimiento de las obligaciones fiscales y la transparencia ante la administración tributaria.
Control de Retenciones
El control de retenciones es una función específica de los libros fiscales que implica registrar todas las cantidades que la empresa ha retenido a terceros (proveedores, empleados, profesionales) en concepto de impuestos. Este control es vital para asegurar que las retenciones se han practicado correctamente y que se declaran e ingresan a la Hacienda Pública en los plazos establecidos. Un control deficiente de las retenciones puede acarrear importantes sanciones y problemas con la administración fiscal.
Libro de IVA
El libro de IVA (Impuesto sobre el Valor Añadido) es un registro específico dentro de los libros fiscales. En él se detallan todas las operaciones sujetas a este impuesto, tanto las compras (IVA soportado) como las ventas (IVA repercutido). Este libro permite calcular el IVA a ingresar o a devolver en cada período de liquidación, siendo fundamental para la gestión de este impuesto indirecto y para la correcta presentación de las declaraciones periódicas de IVA.
La Finalidad Esencial de los Libros de Registro
La finalidad principal de los libros de registro va más allá del mero cumplimiento de una obligación. Son documentos que permiten registrar de forma ordenada y sistemática distintos tipos de información y datos relevantes para una organización o empresa. Su propósito fundamental es proporcionar un historial preciso y fiable de las actividades llevadas a cabo por la empresa. Este historial es crucial para diversas funciones:
- Cumplimiento de Obligaciones Legales y Fiscales: Son la evidencia ante cualquier auditoría o requerimiento de las autoridades.
- Toma de Decisiones Informadas: Al tener un registro histórico, la gerencia puede analizar tendencias, evaluar el rendimiento y planificar el futuro.
- Transparencia y Fiabilidad: Aportan credibilidad a la información financiera y operativa de la empresa ante socios, inversores, acreedores y el público en general.
- Control Interno: Permiten supervisar las operaciones, identificar posibles errores o fraudes y mejorar los procesos internos.
Aunque la digitalización ha transformado la forma en que se gestiona la información, la esencia de los libros de registro permanece. Muchas jurisdicciones aún exigen la existencia de versiones físicas o digitales con requisitos de inalterabilidad y autenticidad, como respaldo y para cumplir con normativas específicas. Son, por tanto, una herramienta indispensable en la gestión empresarial.
Requisitos Legales y la Importancia de un Libro de Registro Actualizado
La legalidad y la vigencia de la información son aspectos críticos en la llevanza de los libros de registro.
Requisitos Legales para Llevar Libros de Registro
Los requisitos legales para llevar libros de registro varían significativamente entre países y según la naturaleza jurídica y el tamaño de la empresa. No obstante, existen principios comunes que deben cumplirse para garantizar la validez de estos documentos:
- Legalización: En muchos lugares, los libros deben ser legalizados o validados por un Registro Mercantil o autoridad competente antes de su uso.
- Orden y Claridad: Los registros deben ser llevados de forma clara, ordenada y cronológica, sin espacios en blanco, tachaduras o enmiendas.
- Veracidad: La información contenida debe ser fiel reflejo de las operaciones reales de la empresa.
- Conservación: Existe un plazo legal obligatorio para la conservación de estos libros y la documentación de soporte (facturas, contratos, etc.), que puede extenderse por varios años.
- Disponibilidad: Deben estar disponibles para inspecciones o auditorías cuando sean requeridos por las autoridades.
El incumplimiento de estos requisitos puede acarrear sanciones económicas, la invalidación de pruebas documentales o incluso consecuencias legales más graves, afectando la integridad y estabilidad de la empresa.
Cuál es la Importancia de Llevar un Libro de Registro Actualizado
Un libro de registro actualizado es un pilar fundamental para cualquier negocio, ya que su valor reside en la fiabilidad y la inmediatez de la información que proporciona. Su importancia se manifiesta en varios frentes:
- Control Financiero Preciso: Permite tener una visión en tiempo real de los flujos de efectivo, activos y pasivos, esencial para una gestión financiera óptima.
- Respaldo Legal Inquebrantable: En caso de auditorías, inspecciones o litigios, un registro actualizado sirve como prueba irrefutable de la transparencia y legalidad de las operaciones, salvaguardando la empresa de posibles sanciones.
- Análisis de la Evolución del Negocio: Al contar con un historial completo, se pueden identificar tendencias, analizar el crecimiento, detectar áreas de mejora o prever posibles desafíos, facilitando la adaptación y la planificación estratégica.
- Relaciones Comerciales Sólidas: La información precisa sobre compras y ventas permite un control adecuado de pagos y cobros, fortaleciendo la confianza con proveedores y clientes al evitar errores o malentendidos.
- Detección Temprana de Problemas: Los registros actualizados permiten identificar rápidamente cualquier anomalía o desviación en las operaciones, lo que facilita la corrección oportuna antes de que se conviertan en problemas mayores.
Mantener los libros de registro al día no es solo una obligación, sino una práctica de excelencia empresarial que contribuye significativamente a la salud y sostenibilidad del negocio.
Tipo de Información Registrada en un Libro de Registro
La información contenida en un libro de registro es tan variada como las necesidades de una organización, pero siempre apunta a la organización y la trazabilidad:
- Información Personal: Nombres, direcciones, números de identificación, fechas de nacimiento, y datos de contacto (teléfono, correo electrónico). Útil para la identificación de personas (empleados, clientes, socios, visitantes).
- Información Financiera: Detalles de ingresos, gastos, transacciones bancarias, inversiones, deudas. Esencial para la contabilidad y el análisis económico.
- Información de Membresía: Fechas de afiliación, categorías, estado de los miembros en organizaciones o asociaciones. Permite gestionar beneficios y comunicaciones.
- Información de Eventos: Fecha, hora, lugar, participantes, propósito y resultados de reuniones, conferencias o actividades. Clave para la organización y el seguimiento.
- Otros Tipos de Información: Dependiendo del contexto, pueden incluirse registros de control de calidad, mantenimiento de equipos, incidentes de seguridad, o cualquier dato que requiera un seguimiento sistemático y verificable.
Tipos Adicionales de Libros de Registro Comunes
Más allá de los principales libros oficiales, existen otros registros específicos que son de gran utilidad para la gestión interna y el control de diversas áreas de una empresa:
- Libro de Registro de Ventas: Detalla cada venta realizada, incluyendo fecha, cliente, producto/servicio y monto. Permite un seguimiento del desempeño comercial y la facturación.
- Libro de Registro de Inventario: Registra las entradas y salidas de stock, existencias disponibles y movimientos de almacén. Crucial para la gestión de inventarios y evitar desabastecimientos o excesos.
- Libro de Registro de Socios o Accionistas: Imprescindible en sociedades para llevar un control de los datos de cada socio o accionista, su participación en el capital y cualquier cambio en su titularidad.
- Libro de Registro de Asistencia: Utilizado para el control de la presencia de empleados, horarios de entrada y salida, y justificación de ausencias. Fundamental para la gestión de recursos humanos y el cumplimiento de la jornada laboral.
- Libro de Registro de Visitantes: Documenta la entrada y salida de personas ajenas a la organización, incluyendo sus datos, el motivo de la visita y la persona contactada. Esencial para la seguridad y el control de acceso.
- Libro de Registro de Correspondencia: Registra la correspondencia recibida y enviada, con detalles como remitente/destinatario, fecha, número de referencia y asunto. Garantiza la trazabilidad de las comunicaciones importantes.
Tabla Comparativa de Libros Oficiales Clave
Para una mejor comprensión, la siguiente tabla resume los principales libros oficiales y su función:
| Tipo de Libro | Función Principal | Ejemplos de Contenido | Importancia Clave |
|---|---|---|---|
| Libros Contables (Diario, Mayor) | Registro cronológico y sistemático de todas las operaciones económicas y financieras. | Compras, ventas, pagos, cobros, balances, estados de resultados. | Base para la elaboración de estados financieros y el análisis de la rentabilidad. |
| Libro de Inventario y Cuentas Anuales | Reflejo del patrimonio de la empresa y los resultados del ejercicio. | Activos, pasivos, patrimonio neto, cuenta de pérdidas y ganancias, memoria. | Presentación oficial de la situación financiera y patrimonial de la empresa. |
| Libros Mercantiles (Actas, Socios, Contratos) | Registro de operaciones relacionadas con la actividad comercial y societaria. | Contratos, acuerdos de asamblea, información de socios, decisiones de órganos de gobierno. | Garantiza la legalidad y transparencia de las relaciones comerciales y la estructura societaria. |
| Libros Fiscales (IVA, Impuestos) | Registro de operaciones con implicaciones tributarias y cumplimiento de obligaciones fiscales. | Impuestos pagados, retenidos, operaciones sujetas a IVA, declaraciones tributarias. | Asegura el cumplimiento de la normativa fiscal y evita sanciones. |
Preguntas Frecuentes sobre los Libros de Registro
Abordemos algunas de las dudas más comunes que surgen en torno a los libros de registro:
¿Qué información se debe incluir en un libro de registro?
La información a incluir depende del tipo de libro, pero en general, se debe registrar toda operación financiera y comercial detallada: ventas, compras, ingresos, gastos, nóminas, movimientos de inventario, contratos, decisiones societarias y, en resumen, cualquier dato relevante que deba ser documentado para la gestión y el cumplimiento legal. La clave es que sea completa, veraz y comprensible.
¿Es obligatorio mantener un libro de registro?
Sí, en la vasta mayoría de países y jurisdicciones, es obligatorio para las empresas y autónomos mantener libros de registro, especialmente los de carácter contable, mercantil y fiscal. El incumplimiento de esta obligación puede acarrear importantes sanciones económicas, la invalidez de la contabilidad ante terceros o incluso responsabilidades penales en casos graves. Son fundamentales para demostrar la transparencia y la legalidad de las transacciones empresariales.
¿Cómo se debe organizar un libro de registro?
Los libros de registro deben organizarse de forma estricta y sistemática. Generalmente, se sigue un orden cronológico, registrando cada transacción o evento en la fecha en que ocurre. La información debe ser clara, concisa y sin ambigüedades. Es recomendable utilizar sistemas de contabilidad o gestión que aseguren la integridad de los datos, y mantener respaldos (digitales o físicos) para mayor seguridad. La numeración correlativa de los asientos o páginas es también una práctica común para garantizar la coherencia y evitar alteraciones.
¿Qué sucede si no se llevan correctamente los libros oficiales?
No llevar los libros oficiales o hacerlo de forma incorrecta puede tener serias consecuencias. Desde multas y sanciones económicas impuestas por las autoridades fiscales o mercantiles, hasta la imposibilidad de justificar operaciones ante una inspección. En casos más graves, puede implicar la denegación de subvenciones, la pérdida de beneficios fiscales, o incluso la imputación de delitos fiscales o societarios. La falta de registros fiables también dificulta la gestión interna, la toma de decisiones y la obtención de financiación.
¿Es posible llevar los libros de registro de forma digital?
Sí, en la actualidad, la mayoría de las legislaciones permiten o incluso fomentan el uso de sistemas electrónicos para la llevanza de los libros de registro. Sin embargo, estos sistemas deben garantizar la inalterabilidad, la autenticidad y la integridad de la información, a menudo mediante el uso de firmas electrónicas, sellos de tiempo o la presentación telemática ante organismos oficiales. La digitalización facilita la gestión, el almacenamiento y la consulta de la información, pero siempre debe cumplir con los requisitos legales equivalentes a los libros físicos.
En conclusión, los libros oficiales de registro son mucho más que una simple formalidad; son la piedra angular de la gestión empresarial. Su correcta llevanza garantiza la transparencia, la legalidad y el control de las operaciones, proporcionando la información necesaria para la toma de decisiones estratégicas y el cumplimiento de las obligaciones con las autoridades. Invertir tiempo y recursos en su adecuada administración es invertir en la solidez y el futuro de cualquier negocio.
Si quieres conocer otros artículos parecidos a Libros Oficiales de Registro: Pilar de Toda Empresa puedes visitar la categoría Librerías.