
21/07/2026
En el vasto universo de la gestión financiera, ya sea para un negocio en pleno crecimiento o para las finanzas personales de tu hogar, la organización es la piedra angular del éxito. Disponer de un libro de cuentas claro y bien estructurado no es un lujo, sino una necesidad imperante. Este registro meticuloso de cada gasto e ingreso se convierte en la brújula que te orienta en el complejo mar de las transacciones económicas. Anotar cada movimiento de dinero, especificando su concepto y la fecha exacta en que ocurrió, es el primer paso hacia una contabilidad transparente y efectiva. Pero, ¿cómo lograr que este proceso sea no solo preciso, sino también fácil de manejar y comprender? La clave reside en una organización inteligente, especialmente por periodos de tiempo, y en entender la relación intrínseca entre los diferentes tipos de registros contables.
- La Esencia del Libro de Cuentas: De lo Tradicional a lo Digital
- Organización por Periodos: La Clave del Control Financiero
- Desglosando Transacciones: Columnas Esenciales para un Registro Detallado
- Libro Diario vs. Libro Mayor: Entendiendo las Diferencias Fundamentales
- Del Diario al Mayor: El Flujo de la Información Contable
- La Importancia del Balance de Prueba y los Estados Financieros
- El Ciclo Contable y la Profesionalización: Buscando Asesoría
- Preguntas Frecuentes sobre la Organización Contable
- ¿Es obligatorio llevar un libro de contabilidad?
- ¿Puedo usar Excel o un software básico para mi libro de cuentas?
- ¿Qué hago si encuentro un error en mis registros contables?
- ¿Con qué frecuencia debo actualizar mi libro de contabilidad?
- ¿Cómo me aseguro de que mis datos están seguros si uso un formato digital?
La Esencia del Libro de Cuentas: De lo Tradicional a lo Digital
Históricamente, el concepto de libro de cuentas evocaba la imagen de un cuaderno voluminoso, lleno de anotaciones a mano. Sin embargo, en la era digital actual, esta herramienta fundamental ha evolucionado significativamente. Si bien el papel y el bolígrafo siguen siendo opciones válidas para quienes prefieren la tangibilidad, la mayoría de los usuarios encuentran en las soluciones informáticas, como una hoja de cálculo en Excel, una alternativa más eficiente y versátil. La elección del formato dependerá de tus preferencias personales, el volumen de transacciones y la complejidad de tu contabilidad, pero la esencia y los principios de registro permanecen inalterables.
Independientemente del medio, el objetivo principal es el mismo: crear un registro claro y accesible de todas tus transacciones financieras. Esto te permitirá no solo tener un panorama de tus ingresos y egresos, sino también identificar patrones de gasto, planificar presupuestos y, en el caso de las empresas, cumplir con las obligaciones fiscales de manera precisa y oportuna.
Organización por Periodos: La Clave del Control Financiero
Uno de los pilares para una contabilidad efectiva es la organización por periodos de tiempo. Ya sea que optes por un control semanal, mensual, trimestral o anual, establecer intervalos definidos te permitirá analizar tus finanzas con mayor detalle y detectar tendencias o anomalías. Para un control exhaustivo, la periodicidad mensual o incluso semanal es ideal, ya que facilita un seguimiento más cercano de los flujos de efectivo y permite tomar acciones correctivas de manera oportuna.
Dentro de cada periodo, es crucial que los gastos y los ingresos estén claramente separados y diferenciados. Esta segregación no solo simplifica la revisión, sino que también te ayuda a visualizar rápidamente la salud financiera de tu negocio o de tu hogar en un momento dado. Imagina que cada periodo es un capítulo en la historia financiera de tu entidad; cada capítulo debe ser coherente y fácil de entender por sí mismo.
Desglosando Transacciones: Columnas Esenciales para un Registro Detallado
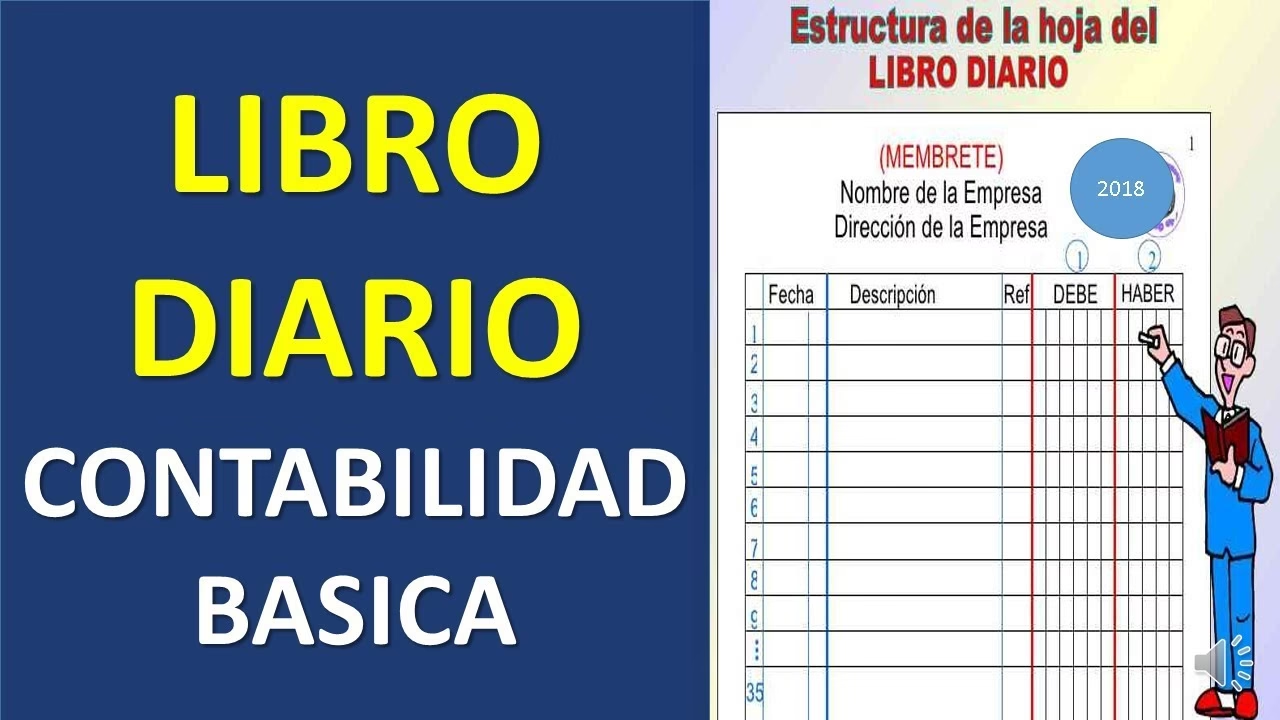
La claridad en el registro de cada transacción es fundamental. No basta con anotar una cifra; es necesario incluir el concepto al que se debe cada movimiento y la fecha exacta en que se realizó. Para ello, la organización por columnas es un método altamente recomendado. Una estructura básica podría incluir:
- Fecha: El día, mes y año en que ocurrió la transacción.
- Concepto/Descripción: Un breve texto que explique el propósito del ingreso o gasto (ej. “Pago de nómina”, “Compra de material de oficina”, “Venta de producto X”).
- Cuantía (Ingreso): El monto de dinero que entró.
- Cuantía (Gasto): El monto de dinero que salió.
- Saldo: El balance acumulado después de cada transacción (opcional, pero muy útil).
Además de estas columnas básicas, puedes añadir otras variables que sean de tu interés, como el número de cuenta desde la que se realizó el pago o cobro, el tipo de transacción (efectivo, tarjeta, transferencia), o incluso una categorización más específica del gasto (transporte, alimentación, servicios, etc.). Cuanta más información relevante incluyas, más útil será tu libro de cuentas para el análisis posterior.
Libro Diario vs. Libro Mayor: Entendiendo las Diferencias Fundamentales
En el ámbito contable, es esencial diferenciar entre dos tipos de libros fundamentales que trabajan en conjunto para ofrecer una imagen completa de las finanzas: el Libro Diario y el Libro Mayor.
El Libro Diario es el registro primario y cronológico de todas las transacciones. Cada movimiento se anota en el momento en que ocurre, siguiendo un orden estricto de fechas. Es como el borrador inicial, donde cada evento financiero es capturado por primera vez, detallando qué cuentas se ven afectadas (débitos y créditos) y por qué monto. Es el primer punto de control para la fiabilidad de la información.
Por otro lado, el Libro Mayor es un resumen de la información contenida en el Libro Diario, pero organizada por cuentas individuales. Es decir, agrupa todos los movimientos (débitos y créditos) que afectan a una cuenta específica (por ejemplo, la cuenta de Caja, la cuenta de Bancos, la cuenta de Clientes, etc.). Su propósito es mostrar el saldo actual de cada cuenta en cualquier momento, lo cual es crucial para la preparación de los estados financieros.
Tabla Comparativa: Libro Diario vs. Libro Mayor
| Característica | Libro Diario | Libro Mayor |
|---|---|---|
| Propósito Principal | Registro cronológico inicial de todas las transacciones. | Resumen de transacciones por cuenta; muestra el saldo de cada cuenta. |
| Organización | Por fecha (orden cronológico). | Por cuenta (agrupa todos los débitos y créditos de una cuenta específica). |
| Detalle | Muy detallado; cada transacción individual. | Consolidado por cuenta; muestra el efecto neto de las transacciones en una cuenta. |
| Función | Fuente de entrada para el Libro Mayor. | Fuente para la elaboración del Balance de Prueba y estados financieros. |
| Errores | Facilita la detección de errores de registro inicial. | Permite verificar el equilibrio de débitos y créditos a nivel de cuenta. |
Del Diario al Mayor: El Flujo de la Información Contable
El proceso de trasladar la información del Libro Diario al Libro Mayor es un paso crítico en el ciclo contable, conocido como “pasar al mayor” o “posteo”. Aunque pueda parecer tentador obviar el Libro Diario y registrar la información directamente en el Mayor, hacerlo es un error que puede generar graves problemas de exactitud y trazabilidad. El Libro Diario actúa como un registro de auditoría, permitiéndote verificar cada pequeña transacción y, en caso de cualquier disparidad en el Libro Mayor, realizar una comprobación inmediata para identificar y corregir el error.
Una vez que las transacciones se asientan en el Libro Diario, se procede a transferir estos movimientos a las cuentas correspondientes en el Libro Mayor. Por ejemplo, si el Libro Diario registra una venta a crédito, se afectará la cuenta de “Clientes” (un débito) y la cuenta de “Ventas” (un crédito) en el Libro Mayor. Este proceso asegura que cada transacción se refleje en las cuentas adecuadas y que los saldos de estas cuentas estén siempre actualizados.
Los estados financieros, que son el objetivo final de la contabilidad, tendrán como fuente principal la información consolidada en el Libro Mayor. Sin este paso intermedio y fundamental, la elaboración de un Balance de Situación o de una Cuenta de Resultados sería prácticamente imposible o carecería de la precisión necesaria.
La Importancia del Balance de Prueba y los Estados Financieros
Una vez que la información ha sido transferida del Libro Diario al Libro Mayor, el siguiente paso crucial en el ciclo contable es la elaboración del Balance de Prueba. Esta herramienta es fundamental para certificar que la información plasmada en los libros de contabilidad es correcta y que el principio de partida doble (débitos = créditos) se ha mantenido. En un Balance de Prueba, se listan todas las cuentas del Libro Mayor con sus saldos finales (débito o crédito). La suma total de los saldos deudores debe ser igual a la suma total de los saldos acreedores. Si hay un desequilibrio, indica la existencia de un error en el registro o en el traspaso de las transacciones.
La mayoría de los errores detectados en esta fase se deben a fallas en el momento de registrar las transacciones iniciales (por ejemplo, registrar un monto incorrecto, duplicar un registro, o registrar una transacción en la cuenta equivocada). El Balance de Prueba es una excelente herramienta para identificar estos desajustes antes de proceder a la compilación de los estados financieros.
Si el Balance de Prueba indica que no hay problemas de equilibrio, se puede proceder a la compilación de los estados financieros, como el Balance de Situación (que muestra la situación financiera en un momento dado) y la Cuenta de Resultados (que resume los ingresos y gastos durante un periodo). Estos informes son vitales para evaluar el rendimiento de la empresa, tomar decisiones estratégicas y cumplir con los requisitos legales y fiscales. Es importante recordar que, al final del ciclo contable, se pueden realizar diferentes tipos de ajustes para asegurar que los estados financieros reflejen la realidad económica de la entidad.
El Ciclo Contable y la Profesionalización: Buscando Asesoría
Cada libro de contabilidad corresponde al funcionamiento financiero de la organización por un periodo o ciclo contable específico. La mayoría de los libros de contabilidad tienen ciclos de un año, coincidiendo con el año fiscal. Sin embargo, este ciclo puede variar dependiendo de las necesidades de presentación de informes financieros, pudiendo ser mensual, trimestral o anual.
La constancia y el rigor son cualidades indispensables a la hora de llevar un libro de cuentas. La aparición de errores en los informes financieros puede tener consecuencias negativas significativas para las empresas, ya que lleva inequívocamente a la toma de decisiones erróneas. Estos errores pueden ir desde obviar el registro de transacciones, registrar movimientos en cuentas equivocadas, hasta duplicar registros, entre otros.
La buena noticia es que, una vez detectado un error, casi siempre se puede corregir. Sin embargo, lo más difícil en muchas ocasiones es precisamente detectarlo. Ante la duda o si la complejidad de la contabilidad de tu empresa supera tus conocimientos, es altamente recomendable solicitar la asesoría profesional. Actualmente, existen gestores de contabilidad online que no solo simplifican el proceso de registro, sino que también ofrecen el respaldo de profesionales que pueden resolver dudas fiscales y contables, garantizando la precisión y el cumplimiento normativo. Invertir en una buena asesoría es invertir en la tranquilidad y la solidez de tu gestión financiera.
Preguntas Frecuentes sobre la Organización Contable
A continuación, respondemos algunas de las preguntas más comunes relacionadas con la organización de los libros de contabilidad:
¿Es obligatorio llevar un libro de contabilidad?
Para la mayoría de los negocios y empresas, sí, es obligatorio por ley llevar registros contables. La forma y el nivel de detalle varían según el tipo de empresa y la legislación local, pero el principio general es que se debe mantener un registro de las operaciones financieras. Para las finanzas personales, aunque no es obligatorio, es altamente recomendable para una gestión financiera saludable.
¿Puedo usar Excel o un software básico para mi libro de cuentas?
Sí, para pequeños negocios o para la contabilidad personal, Excel es una herramienta muy eficaz y accesible. Permite crear plantillas personalizadas y realizar cálculos automáticos. Para empresas con mayor volumen de transacciones o requisitos más complejos, un software de contabilidad específico o un gestor contable online es más adecuado, ya que automatizan muchos procesos y facilitan la generación de informes.
¿Qué hago si encuentro un error en mis registros contables?
Lo primero es no alarmarse. Los errores son comunes y corregibles. Si el error es detectado antes de cerrar el periodo contable, se puede corregir directamente. Si ya se han cerrado los libros, se utilizan asientos de ajuste para corregir la situación. La clave es ser transparente y mantener un rastro de las correcciones. Si tienes dudas, busca asesoría profesional.
¿Con qué frecuencia debo actualizar mi libro de contabilidad?
La frecuencia ideal depende del volumen de tus transacciones. Para un control exhaustivo y para evitar la acumulación de trabajo, lo mejor es registrar las transacciones diariamente o semanalmente. Para negocios con pocas operaciones, una actualización mensual podría ser suficiente. La constancia es más importante que la frecuencia extrema; lo crucial es no dejar pasar mucho tiempo entre el momento de la transacción y su registro.
¿Cómo me aseguro de que mis datos están seguros si uso un formato digital?
Si utilizas hojas de cálculo, asegúrate de guardar copias de seguridad regularmente, preferiblemente en la nube o en dispositivos externos. Si optas por software de contabilidad o gestores online, verifica que ofrezcan copias de seguridad automáticas, cifrado de datos y protección contra accesos no autorizados. La seguridad de tus datos financieros es primordial.
En definitiva, llevar un libro de contabilidad organizado por periodos de tiempo y entender el flujo de información entre el Libro Diario y el Libro Mayor no es solo una tarea administrativa, sino una práctica estratégica que empodera la toma de decisiones. Es el pilar sobre el cual se construye la estabilidad y el crecimiento financiero, tanto a nivel empresarial como personal. Con disciplina y las herramientas adecuadas, cualquiera puede dominar este arte y transformar la contabilidad de una obligación en una valiosa herramienta de gestión.
Si quieres conocer otros artículos parecidos a Organiza Tu Contabilidad: Del Diario al Mayor puedes visitar la categoría Librerías.